
Limites de apostas e gestão da banca
Introdução
Uma banca não é apenas o saldo de uma conta de apostas. É uma quantia reservada para entretenimento, cuja perda não deve comprometer despesas essenciais, poupanças ou outras obrigações financeiras. Sem essa separação, até uma aposta pequena pode contribuir para um problema maior.
A má gestão da banca leva muitos apostadores a perder mais do que previam. O risco não depende apenas da escolha do resultado: aumenta quando se aposta sem orçamento, se elevam os valores depois de uma derrota ou se tenta recuperar rapidamente o dinheiro perdido. Os limites podem ajudar a interromper esse ciclo, mas não tornam as apostas uma fonte de rendimento previsível.
Há vários tipos de limite. Os operadores podem restringir depósitos, perdas, valores apostados ou tempo de utilização. O apostador também pode definir limites pessoais. Mais importante do que o tipo de ferramenta é a forma como é aplicada: o limite deve ser realista, claro e difícil de contornar num momento de impulso.
O apostador, a banca e o operador
A primeira decisão importante não é quanto se pode ganhar, mas quanto se pode perder sem afetar a vida fora do jogo. Esse montante deve ser tratado como um orçamento fechado, não como dinheiro que se repõe automaticamente quando acaba. Se uma perda põe em risco contas, renda ou compromissos familiares, a banca é demasiado elevada.
Os operadores podem disponibilizar ferramentas de controlo, mas estas não substituem uma decisão financeira responsável. Os limites de depósito restringem o dinheiro que entra; os limites de perda procuram conter o resultado negativo; e os limites de tempo reduzem a duração da atividade. São mecanismos distintos e nenhum, por si só, garante que as apostas se mantenham dentro do orçamento.
Também é importante distinguir a banca total do valor de cada aposta. Dividir o orçamento em unidades menores pode reduzir o impacto de uma aposta isolada, mas não altera as probabilidades nem garante lucro. Uma sequência de resultados desfavoráveis continua a ser possível. O valor de cada unidade deve refletir a capacidade real de suportar perdas, não a confiança numa previsão.
Os limites pessoais são mais úteis quando definidos antes de uma partida, pois tendem a refletir melhor a situação financeira e as intenções do apostador. Aumentá-los durante o jogo, sobretudo depois de uma derrota, pode ser uma reação emocional, não uma decisão ponderada.
Fatores-chave
O primeiro fator é separar a banca do dinheiro do dia a dia. Misturar os dois dificulta perceber o custo real das apostas e facilita a reposição de fundos sem pensar bem. O orçamento só funciona se a perda total for suportável e não houver expectativa de recuperar o dinheiro.
O segundo é manter a consistência. Aumentar as apostas por euforia depois de uma vitória ou por frustração após uma derrota torna a gestão mais instável. Um plano simples, com valores definidos de antemão e sem aumentos automáticos, ajuda a evitar que uma sequência curta de resultados leve a decisões desproporcionais.
O terceiro é o intervalo entre decidir e agir. A vontade de apostar novamente, a sensação de que é preciso recuperar perdas ou a dificuldade em parar são sinais de que o limite deixou de proteger. Nesses momentos, continuar a calcular unidades pode dar uma falsa sensação de controlo.
Há também uma diferença entre limites técnicos e pessoais. Uma restrição da plataforma pode impedir transações acima de determinado valor; um limite autoimposto depende de o utilizador o respeitar. Se for fácil removê-lo ou aumentá-lo de imediato, pode falhar precisamente quando é mais necessário.
Por fim, os limites não garantem segurança nem retorno. A variância faz parte das apostas desportivas: podem ocorrer perdas mesmo quando a análise parece sólida. A gestão da banca ajuda a controlar a exposição ao risco, mas não o elimina nem corrige uma avaliação errada.
Cenário de partida
Imagine um apostador que reserva uma quantia mensal para lazer e a divide em unidades pequenas. Antes de um jogo, define um limite de perda para a sessão e decide não fazer novos depósitos depois de o atingir. Perde uma aposta e sente vontade de dobrar o valor da seguinte para recuperar o prejuízo.
É nesse momento que o limite é posto à prova. Se o respeitar, a perda fica dentro do montante previsto. Se o aumentar para tentar recuperar o dinheiro, passa a correr um risco maior, sem garantia de compensação. O resultado do jogo não muda a qualidade dessa decisão.
O exemplo mostra também por que convém combinar o limite de perda com um limite de tempo e uma regra contra depósitos impulsivos. O orçamento pode esgotar-se ao longo de várias apostas ou em poucos minutos. Usar várias barreiras reduz as formas de prolongar a sessão, embora não impeça totalmente que sejam contornadas.
Se o controlo falhar repetidamente, a solução não é recalcular a unidade ou procurar um sistema mais agressivo. É um sinal para parar e reconhecer que a gestão já não está a cumprir a sua função. Se a dificuldade em parar persistir, deve ser encarada como uma questão de bem-estar, não como uma falha de análise desportiva.
Conclusão
Os limites de apostas servem para conter perdas, não para gerar lucro. A sua eficácia depende de uma banca compatível com a situação financeira, de valores moderados e da decisão de não tentar recuperar perdas. Sem essas condições, a ferramenta pode existir na conta sem influenciar o comportamento.
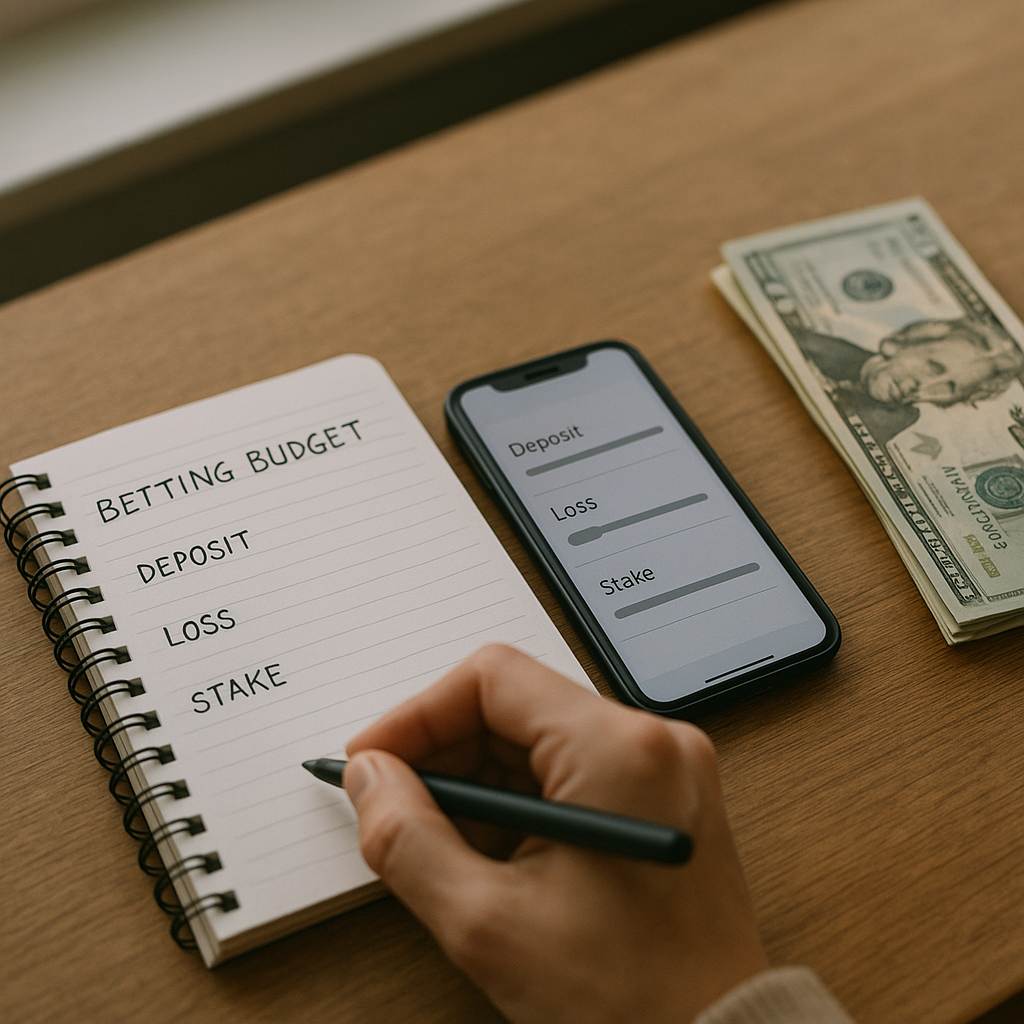
O mais importante é definir o orçamento antes de começar e aceitar que ele pode desaparecer por completo. A gestão da banca não elimina a incerteza dos desportos; procura impedir que ela ultrapasse o montante que o apostador decidiu, de antemão, dedicar ao jogo.