
Seguro contra blackjack do dealer: o cálculo real das probabilidades
Introdução
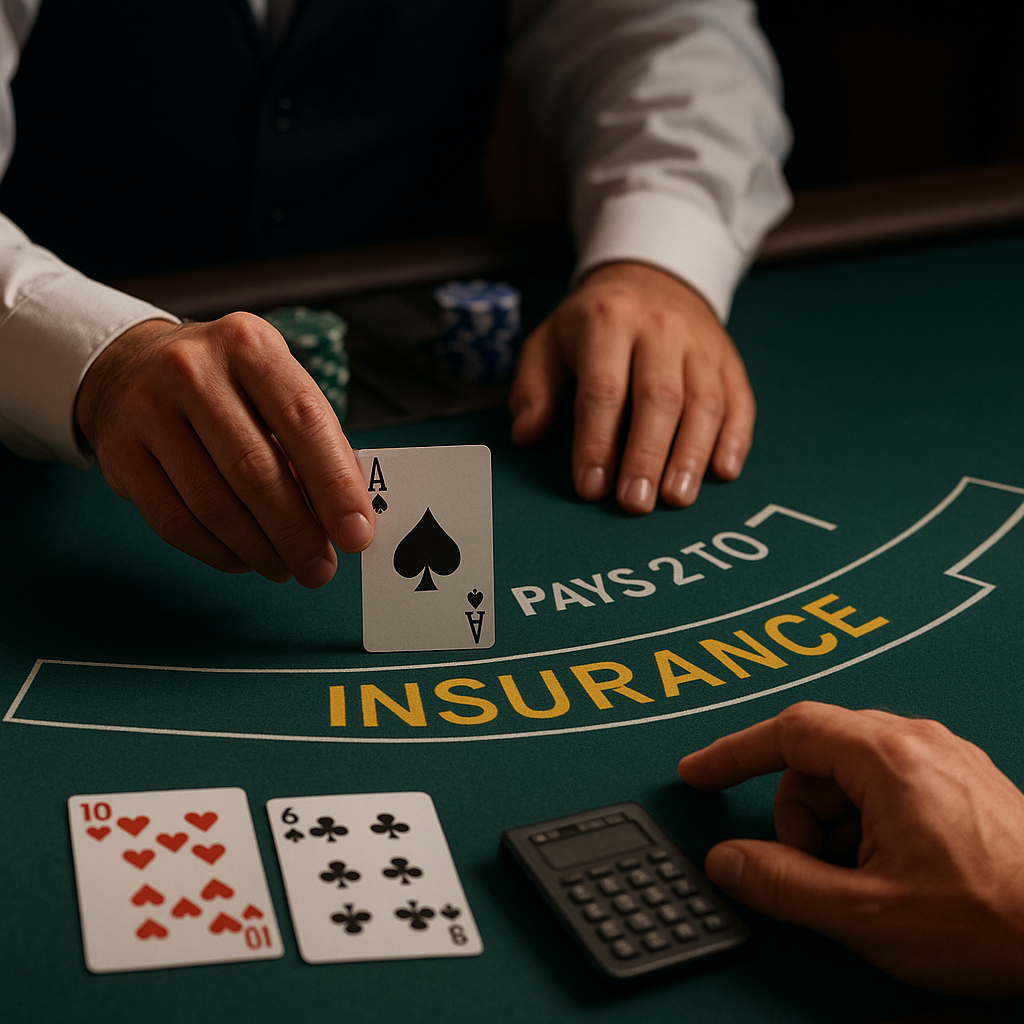
Quando o dealer mostra um ás, a mesa oferece uma aposta paralela: o seguro. A proposta parece simples — pagar para se proteger de um blackjack do dealer —, mas o nome pode induzir ao erro. O seguro não protege contra a perda da mão; é uma aposta independente sobre a carta fechada.
O que importa não é se o dealer parece perigoso, mas a chance de a carta escondida valer dez em relação ao pagamento oferecido. Na maioria das mesas, o seguro paga 2 para 1. Com esse retorno, a aposta só atinge o ponto de equilíbrio quando a chance de blackjack chega a um terço.
A possibilidade de perder a mão pode ser alta, mas isso não torna o seguro vantajoso. Para avaliar a aposta, é preciso separar o resultado da mão principal do resultado da aposta paralela e considerar as cartas que ainda podem aparecer.
Análise das cartas do jogador e do dealer
O dealer tem um ás visível e uma carta fechada. Como dez, valete, dama e rei contam como dez, qualquer uma delas completa o blackjack. Em um baralho sem cartas previamente conhecidas, há 16 cartas de valor dez entre 52: uma proporção inicial de 30,77%, abaixo dos 33,33% necessários para justificar um seguro que paga 2 para 1.
Em um shoe de seis baralhos, há 96 cartas de valor dez entre 312. Depois que o ás do dealer é exposto, restam 96 dessas cartas entre 311 cartas desconhecidas, ou cerca de 30,87%. É uma referência, não o cálculo exato de uma mão: as cartas do jogador e as demais cartas visíveis também alteram a composição.
Por isso, não basta olhar para a carta do dealer. Se o jogador tem uma carta de valor dez, por exemplo, ela já não pode estar na carta fechada, o que reduz a chance de o dealer ter outra. Se as cartas visíveis forem baixas, a proporção de cartas altas entre as restantes pode aumentar. Cada informação conhecida muda a estimativa.
O pagamento, porém, não muda. Se o jogador aposta 10 unidades no seguro e perde, perde 10. Se acerta, ganha 20 de lucro, além da devolução da aposta. O valor esperado é 10 × [3p − 1], em que p representa a probabilidade de o dealer ter blackjack. Com p igual a 30,87%, a perda esperada é de aproximadamente 0,74 unidade por aposta de 10.
Fatores-chave
O primeiro fator é o pagamento. Se a mesa pagasse mais de 2 para 1, o ponto de equilíbrio seria menor; se pagasse menos, seria maior. A cada unidade apostada, o jogador ganha duas unidades líquidas se acertar e perde uma se errar. Portanto, p precisa superar 1/3 para que o seguro tenha valor esperado positivo.
O segundo fator é a composição das cartas restantes. Em um shoe, as cartas retiradas alteram as probabilidades das mãos seguintes. Muitas cartas de valor dez já vistas reduzem a chance de outra estar na carta fechada; muitas cartas baixas retiradas podem ter o efeito oposto.
É aí que a contagem de cartas pode mudar a decisão. Os sistemas de contagem atribuem valores às cartas expostas e ajudam a estimar se o shoe está relativamente rico em cartas altas. Se a proporção de cartas de valor dez entre as restantes superar o limiar necessário — cerca de um terço —, o seguro pode deixar de ser desfavorável.
Mas a contagem exige disciplina e contexto. A contagem corrente, por si só, não basta: é preciso considerar quantos baralhos restam e transformar essa informação em uma estimativa adequada. O ponto de decisão varia conforme o sistema, o número de baralhos e as regras da mesa. Não existe um sinal universal que transforme qualquer ás exposto em oportunidade.
Seguro e paridade, ou even money, também não são exatamente a mesma oferta. Quando o jogador tem blackjack e o dealer mostra um ás, a mesa pode oferecer um ganho garantido de uma unidade por unidade apostada. Financeiramente, isso equivale a aceitar seguro: o jogador abre mão do pagamento maior caso o dealer não tenha blackjack para garantir o resultado caso tenha.
O seguro não melhora a mão original nem altera as regras do jogo. Apenas transfere parte do risco para uma aposta separada. Sem uma estimativa das cartas que justifique o preço, a sensação de proteção não substitui uma vantagem matemática.
Exemplo de uma mão
Imagine uma aposta principal de 20 unidades e o dealer mostrando um ás. O seguro custa metade da aposta original: 10 unidades. Se a carta fechada valer dez, o seguro rende 20 unidades de lucro. Caso contrário, o jogador perde as 10 unidades do seguro, independentemente do resultado da mão principal.
Usando a probabilidade de referência de 30,87% para um shoe de seis baralhos, antes de considerar as cartas do jogador, o cálculo é: 0,3087 × 20 − 0,6913 × 10. O resultado é uma perda média de cerca de 0,74 unidade por decisão. O seguro pode ser vencedor em uma mão, mas uma sequência de acertos não muda o valor esperado negativo nesse cenário.
Agora suponha que as cartas observadas elevem a estimativa para 35%. O mesmo seguro passa a ter valor esperado positivo: 0,35 × 20 − 0,65 × 10 = 0,50 unidade por aposta. O pagamento não mudou; o que mudou foi a chance real de a carta fechada valer dez.
Na prática, a estimativa depende de todas as cartas expostas até aquele momento. O exemplo de seis baralhos é apenas um ponto de partida, não uma recomendação para uma mão específica. Quem ignora a composição do shoe deve presumir que, em condições comuns, o seguro tem expectativa desfavorável.
Conclusão
O seguro no blackjack é menos uma rede de proteção do que uma aposta de preço fixo sobre a carta fechada do dealer. Com pagamento de 2 para 1, a chance de blackjack precisa superar 33,33% para a aposta valer a pena. Em geral, a composição neutra de um shoe fica abaixo desse limite.
A contagem pode inverter a decisão quando as cartas restantes favorecem os valores dez. Mas essa conclusão depende de informações concretas, não da pressão de ver um ás na mesa. Sem essa vantagem, a matemática é direta: o seguro pode reduzir a sensação de risco, mas tende a custar mais do que devolve no longo prazo.